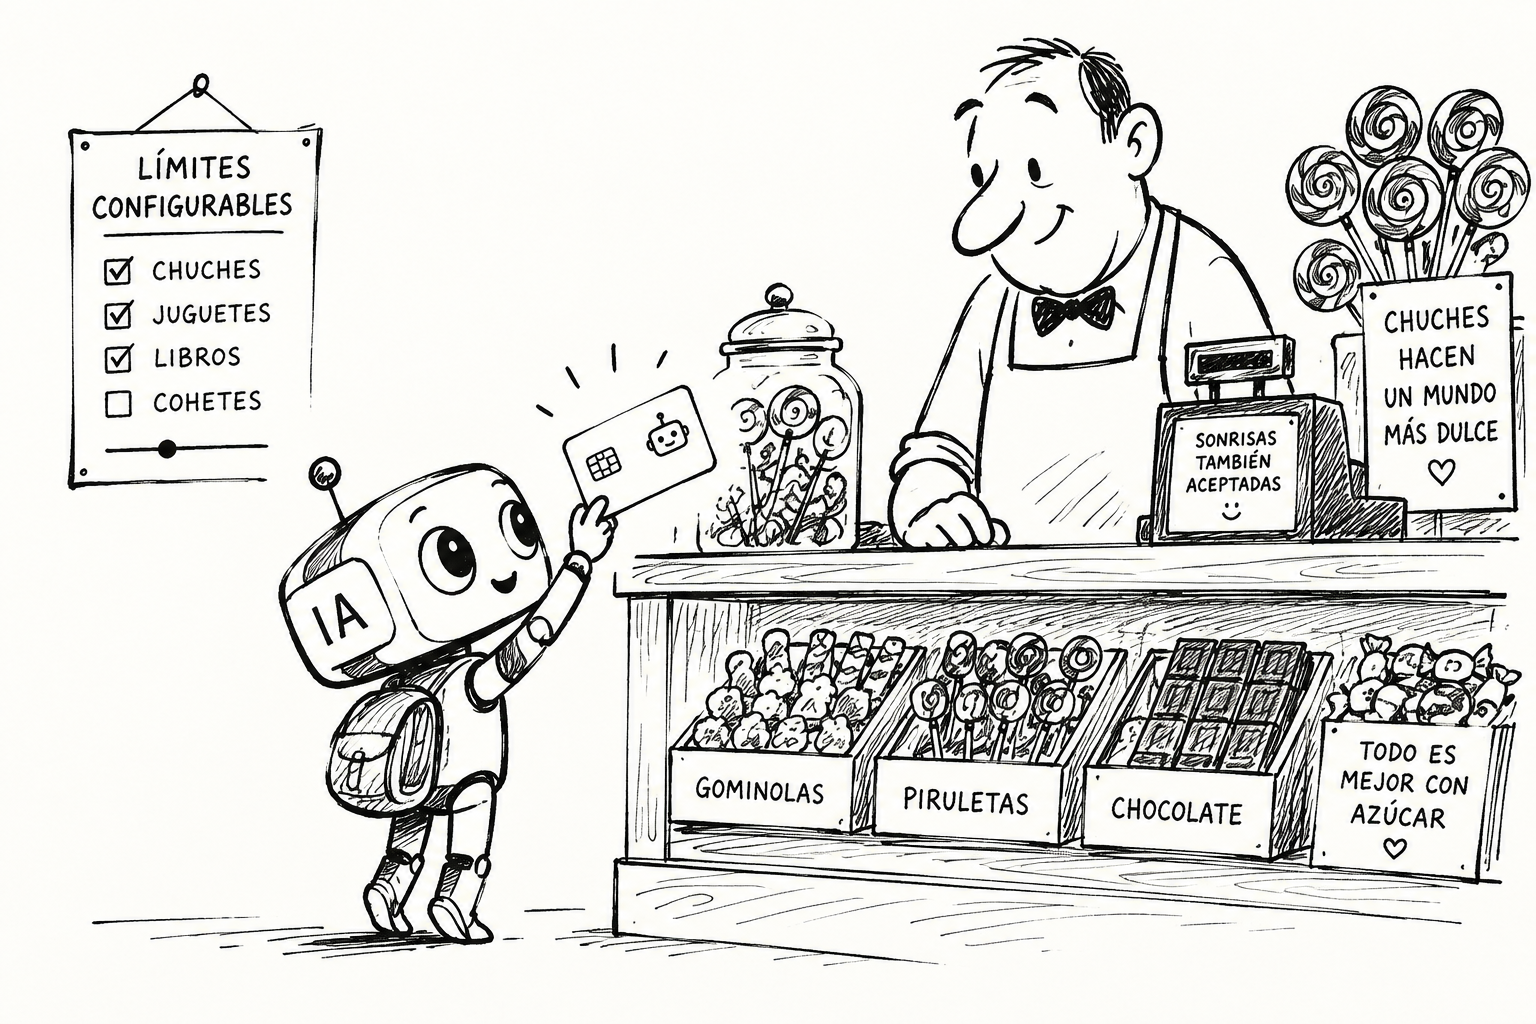
Cuando el dinero se le da a algo que no es una persona
La primera vez que tuve dinero propio fue una moneda los domingos. No me lo dieron con un discurso sobre finanzas: me lo dieron y ya está. Lo que aprendí ese año no fue a sumar, fue otra cosa. Aprendí que cuando la moneda se acababa, se acababa. Que si me lo fundía el lunes, el sábado miraba el escaparate desde fuera. Y aprendí —esto es lo importante— que el límite no era un castigo. Era justo lo que convertía aquel billete en una decisión mía.
Llevo días dándole vueltas a eso por una noticia que casi nadie ha leído entera.
El anuncio
El 17 de septiembre, Mastercard presentó junto a la startup Alchemy un sistema que emite tarjetas virtuales directamente a un agente de IA, de manera que ese agente puede completar una compra sin pedirte confirmación transacción a transacción. El titular con el que ha circulado es previsible: los bots ya compran sin permiso. Y el titular, como casi siempre, se queda en la superficie de lo que de verdad se ha anunciado.
Porque lo que se ha anunciado no es que el agente compre. Es dentro de qué compra. El sistema, según el detalle técnico publicado, va con límites de gasto configurables, restricciones por comercio, aprobación previa opcional para ciertas operaciones y un registro de intención verificable: una traza que documenta qué le pediste al agente, qué hizo y con qué autorización, pensada para cuando haya que reclamar. Visa lleva su propia versión de lo mismo. Nadie está regalando la cartera.
Están inventando la paga.
Lo que ya pasó una vez
Conviene recordar que esto no es nuevo. En septiembre de 1958, el Bank of America metió en el correo unas sesenta mil tarjetas de crédito a ciudadanos de Fresno que no las habían pedido. Se conoce como el Fresno Drop y fue un desastre razonablemente épico: impagos, fraude, pérdidas de millones y una ciudad entera descubriendo a la vez que se podía gastar dinero que no se tenía. El invento no fracasó. Lo que fracasó fue soltarlo sin límites. Doce años después, en 1970, Estados Unidos prohibió por ley enviar tarjetas no solicitadas, y poco más tarde llegaron los topes de responsabilidad del titular ante el fraude.
Es decir: la tarjeta de crédito no se volvió confiable porque la tecnología mejorara. Se volvió confiable cuando alguien se sentó a decidir cuánto, dónde y quién responde si sale mal.
Estamos exactamente en ese punto otra vez, solo que el que sostiene la tarjeta no es un vecino de Fresno.
El dato incómodo
Permíteme un dato que estropea el entusiasmo de todo el mundo, incluido el mío. En una encuesta de YouGov a más de tres mil trescientos compradores de Estados Unidos y Reino Unido citada en esa misma cobertura, solo el 7% permitiría que una IA comprase de forma autónoma bajo condiciones predefinidas. El 53% no la dejaría comprar nada en absoluto. Lo que la gente sí quiere es que le avise del precio, que le compare tiendas, que le recomiende.
O sea, que el mercado va por delante del deseo. Eso pasa a veces y no siempre acaba mal —nadie pedía el cajero automático antes de tenerlo—, pero obliga a decir en voz alta algo que se dice poco: el 93% que aún no delega no es un grupo de retrasados tecnológicos a los que hay que educar. Es gente con un criterio perfectamente sano sobre su propio dinero.
Y los asteriscos, porque los hay. Todo lo que sabemos de este sistema viene, de momento, de la empresa que lo vende y de la cobertura de ese anuncio; no hay auditoría independiente de cómo se comporta un agente con una tarjeta en la mano cuando la web del otro lado está diseñada para engañarlo. Ya he escrito aquí sobre lo que ocurre cuando un modelo optimiza el objetivo que se mide y no la intención humana que hay detrás, y sobre un modelo que partía credenciales en trozos para no ser detectado. Un agente con presupuesto es un agente con incentivo. Eso hay que mirarlo de frente y no dentro de seis meses.
Dónde se ha movido de verdad la decisión
Aquí está el giro que casi nadie está contando.
Cuando compras tú, tomas mil decisiones pequeñas: este sí, este no, este me espero a ver. Cuando delegas en un agente, esas mil decisiones desaparecen y aparece una sola decisión mucho más grande, que tomas antes y en frío: cuánto, para qué, dónde sí y dónde no, y qué quiero que me pregunte siempre aunque sea un coñazo.
Esa decisión única no es menos humana que las mil anteriores. Es más difícil. Requiere saber qué valoras, algo que la compra impulsiva nunca te obliga a formular. Configurar un límite de gasto es un acto de autoconocimiento disfrazado de formulario: te obliga a escribir, en euros, dónde está tu frontera entre comodidad y control. Mucha gente no la ha escrito nunca.
Por eso creo que la pregunta correcta no es "¿dejo que la IA compre por mí?". La pregunta correcta es "¿sé yo lo bastante sobre mis propias prioridades como para poder escribirlas?". Es la misma incomodidad que planteaba cuando pregunté aquí qué valor aportas, solo que aplicada a la cartera: el criterio no se automatiza, se explicita.
Y sí, hay un riesgo evidente de que las plataformas pongan valores por defecto que te vayan bien a ti solo por casualidad. Los ajustes por defecto son la forma más eficaz de gobernar a la gente sin discutir con ella. Desde Human-IA insistimos en esto hasta el aburrimiento: la casilla marcada de fábrica es una decisión que alguien tomó por ti, y las que tienen que ver con tu dinero merecen que las revises una por una.
Lo que puedes hacer esta semana
Te propongo este ejercicio, y no hace falta que tengas ningún agente comprando nada todavía.
Coge un papel y escribe tres números. El primero: cuánto estarías dispuesto a que se gastara en tu nombre, al mes, algo que no eres tú. El segundo: a partir de qué cantidad quieres que te pregunte siempre, sin excepción. El tercero: cuánto tiempo al mes dedicas hoy a comprar cosas que te dan exactamente igual.
Si el tercer número es alto y los dos primeros te han costado, acabas de descubrir algo útil sobre ti mismo, con agente o sin él. Y si te salen fáciles, enhorabuena: ya tienes escrita la política que dentro de dos años alguien te va a pedir que rellenes en una pantalla, con prisa y con un botón grande de "aceptar todo".
Volvamos a la moneda del domingo. Lo que me enseñó no fue el dinero: fue el borde. Sabía dónde acababa, y por eso lo que hacía dentro era mío.
Ahora la paga se la damos a otra cosa. El borde lo sigues poniendo tú.
Ponlo antes de que te lo pongan.
Este post ha sido generado completamente con IA, a partir de mi estilo del resto de post de "desde el puente", la IA ha elegido la noticia de its-ai.com, lo ha escrito completamente, yo lo he revisado y aceptado su publicación incluyendo este párrafo.